دليل مؤشر ستاندرد آند بورز 500
نُشرت الدراسة الأصلية في . يعكس وصف توفر الأسعار في هذه الدراسة حالة الخدمة يوم المراجعة.
دليل بحثي شامل حول مؤشر ستاندرد آند بورز 500: عدد الشركات والمكونات والمنهجية والعوامل الاقتصادية والمخاطر والمصادر الرسمية، مع توضيح حالة الأسعار.
- السوق
- الولايات المتحدة
- المكونات
- 500 شركة تقريباً مع احتمال زيادة عدد فئات الأسهم
- طريقة الترجيح
- مرجّح بالقيمة السوقية الحرة
التعريف بالمؤشر ومنهجيته
يتتبع S&P 500 خمسمئة شركة أمريكية بارزة وفق معايير أهلية محددة. وهو مقياس لشريحة الشركات الكبرى وليس للسوق بأكمله. وبسبب الترجيح بالقيمة السوقية للأسهم الحرة تستطيع الشركات العملاقة التأثير بشدة في العائد؛ والعضوية تُراجع ولا تمثل تزكية استثمارية دائمة.
البلد والسوق وما يغطيه
يتابع هذا المعيار أسهم شركات مرتبطة بسوق الولايات المتحدة، لكنه ليس بديلاً عن تحليل الاقتصاد بأكمله أو أسهم كل الشركات. يتطلب تفسير التغير التمييز بين قيمة المؤشر ونسبة التغير ومعدل المشاركة السوقية. وتختلف آلية اختيار الأعضاء عن حرية تداول الأسهم أو صناديق الاستثمار.
ماذا يعني الترجيح؟
طريقة الترجيح المستخدمة هي: مرجّح بالقيمة السوقية الحرة. ولا تتساوى بالضرورة تأثيرات الشركات المكوّنة في المؤشر؛ لذلك ينبغي فهم أثر الأسهم الأكبر وزناً، ومراجعة تعديلات المقسّم أو الأوزان عند أحداث الشركات، وعدم الاكتفاء بعدد الأعضاء.
لماذا يتحرك المؤشر؟
من العوامل التي تستحق المتابعة: هوامش أرباح الشركات ونتائجها، وسياسة الاحتياطي الفيدرالي، وعوائد سندات الخزانة، وتركّز القطاعات والطلب العالمي. لكنها ليست علاقة آلية أو سبباً وحيداً. يُقارن الأثر بالنتائج الفعلية للشركات والبيانات الاقتصادية والمخاطر العالمية بدلاً من توقع حركة مؤكدة.
الأرباح والفائدة والتقييم
تؤثر توقعات الأرباح وهوامش الربح وتكاليف التمويل ومستوى عوائد السندات في تقييمات الشركات، لكن التأثير يختلف بحسب القطاع. تراجع الأسواق احتمالات المستقبل لا الحقائق التاريخية فقط؛ ولذلك قد ينخفض المؤشر حتى مع تحسن بعض النتائج عندما تخالف التوقعات.
القطاعات والتركز
لا يعني ارتفاع المؤشر تقدم كل القطاعات بالقدر نفسه. يجب مراجعة أوزان الشركات والقطاعات وقياس اتساع السوق والقيادة القطاعية وتغيرات مكونات المؤشر، وتجنب اعتبار مثال شركة واحدة تمثيلاً لجميع الأعضاء.
الشركات المكوّنة وقائمة الأعضاء
يعرض القسم التالي أمثلة موثقة فقط حيث تتوفر قائمة مؤرخة من جهة المؤشر، دون أسعار فردية. إذا لم تتوفر نسخة قابلة للتحقق من قائمة الأعضاء فلا ننشئ قائمة تخمينية. يتم تحديث العضوية عند التحقق من أحدث وثيقة رسمية.
قيمة المؤشر والتحديثات الزمنية
لا يظهر سعر مباشر في هذه الصفحة حالياً. نفعّل التحديث كل خمس دقائق فقط عندما يتوفر مصدر بيانات لقيمة المؤشر نفسه يسمح بعرضها التجاري، وتظهر عندها لحظة آخر قراءة وحالة السوق، دون اعتبار السعر المتأخر لحظياً.
الفروق بين المؤشر وETF وCFD
المؤشر مقياس رياضي. صندوق ETF أداة استثمارية ذات أصول وهيكل ورسوم وسعر تداول مستقل، أما CFD فهو عقد مشتق يحمل مخاطر الرافعة والتصفية ولا يمنح ملكية المكونات. لا تصلح أسعار هذه الأدوات بديلاً لقيمة المؤشر.
مخاطر التحليل والاستثمار
تشمل المخاطر تقلبات الأسواق وأسعار الفائدة والسيولة والتركيز الجغرافي والقطاعي وحركة العملات وإعادة توازن المكونات. الأداء التاريخي لا يضمن النتائج المستقبلية؛ وينبغي تقييم الملاءمة المالية والمنتج والرسوم قبل أي قرار.
كيفية قراءة الصفحة كمصدر بحثي
ابدأ بمنهجية المؤشر والجهة المسؤولة عنه، ثم راجع تاريخ قائمة الأعضاء، وطبيعة نسخة المؤشر من حيث السعر أو إجمالي العائد، وطابع البيانات الزمنية. المصادر الرسمية توفر مرجعاً أساسياً أفضل من الادعاءات التسويقية غير القابلة للفحص.
مكونات المؤشر وقت المراجعة
أمثلة من مكونات المؤشر وقت المراجعة.
| الشركة | الرمز |
|---|---|
| NVIDIA | NVDA |
| Apple | AAPL |
| Microsoft | MSFT |
| Amazon | AMZN |
| Alphabet Class A | GOOGL |
| Broadcom | AVGO |
| Meta Platforms | META |
| Micron Technology | MU |
| Tesla | TSLA |
أسئلة عن منهجية المؤشر
ما هو مؤشر ستاندرد آند بورز 500؟
مؤشر لقياس أداء 500 شركة تقريباً مع احتمال زيادة عدد فئات الأسهم وفق منهج ترجيح مرجّح بالقيمة السوقية الحرة.
هل يمكن شراء المؤشر نفسه؟
المؤشر قيمة حسابية لا يمكن امتلاكها مباشرة. تتوفر أدوات تتبعه مثل صناديق ETF وعقود الفروقات، وهي منتجات مختلفة في الملكية والمخاطر.
هل السعر المعروض لحظي؟
لا تُعرض أي قيمة حالياً لعدم تفعيل مصدر مباشر مرخّص. لا تُستخدم أسعار صناديق ETF أو العقود بديلاً لقيمة المؤشر.
هل قائمة الشركات ثابتة؟
لا. تخضع العضوية والتوزين للمراجعات وأحداث الشركات؛ تحقق من التاريخ والمصدر المنشورين.
هل تقلب المؤشر يعني تقلب كل الأسهم؟
لا. يمكن لشركات كبيرة أو قطاعات معينة تحريك المؤشر مع تباين اتجاه بقية المكونات.
هل هذه الصفحة توصية استثمارية؟
لا، هي مرجع بحثي تعليمي ولا تتضمن أهداف أسعار أو توصيات شراء وبيع.
ملحق دليل مؤشر ستاندرد آند بورز 500
تاريخ الملحق
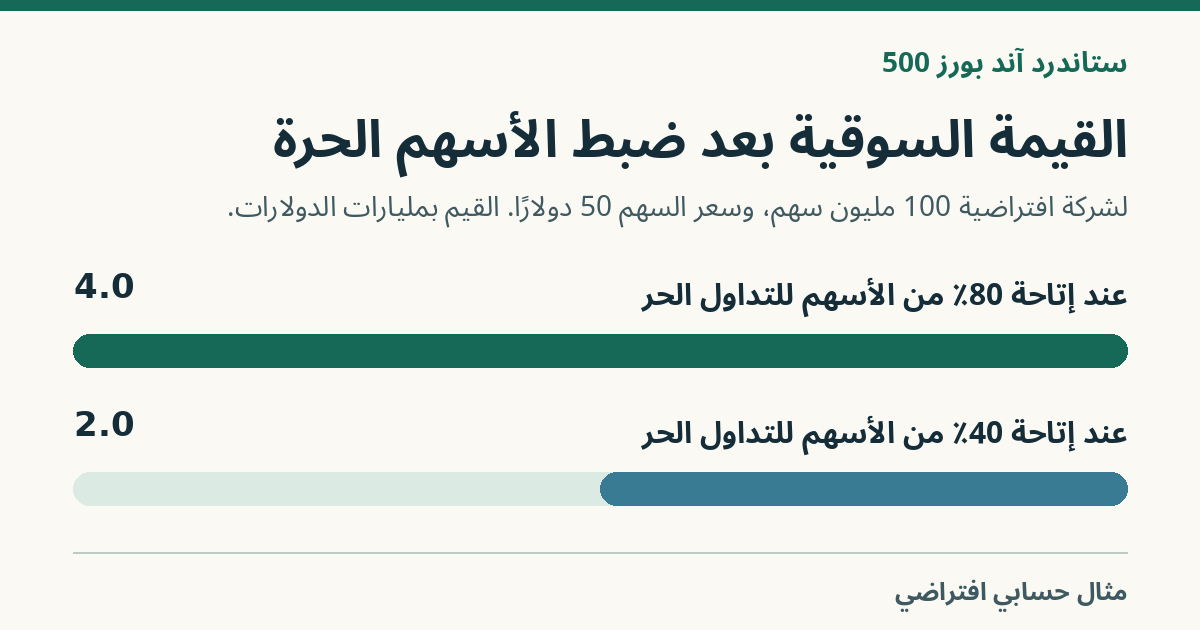
كيف يتحدد وزن الشركة في المؤشر؟
لنفترض أن شركتين أصدرت كل منهما مليون سهم وأن سعر السهم في كلتيهما خمسون دولارًا. في مثال مبسط تدخل جميع أسهم الشركة الأولى في حساب الأسهم المتاحة للتداول العام، بينما يدخل نصف أسهم الشركة الثانية فقط. تتساوى الشركتان في القيمة السوقية الإجمالية، لكن القيمة التي تُحتسب في المؤشر تبلغ خمسين مليون دولار للأولى وخمسة وعشرين مليونًا للثانية. يصبح وزن الأولى ضعف وزن الثانية في هذا المثال. يوضح الحساب توزيع الأوزان بعد اختيار الشركات، أما القواعد التي تحدد أهلية شركة للدخول في المؤشر فتشرحها الجهة المشرفة في قواعد الاختيار التي تأخذ في الحسبان شروطًا إضافية إلى جانب حجم الشركة.
قراءة مساهمة قطاع في حركة الجلسة
في جلسة افتراضية بدأ أحد القطاعات بوزن يساوي ربع المؤشر ثم ارتفع اثنين في المئة. تبلغ مساهمته نحو نصف نقطة مئوية من عائد المؤشر إذا أخذنا وزن بداية الجلسة وثبتت المكونات. وإذا استقرت القطاعات الأخرى جميعًا، يقترب ارتفاع المؤشر كله من نصف في المئة. يعرض جدول أداء القطاعات عادة العائد الذي سجله كل قطاع منفردًا. أما تفسير حركة المؤشر الإجمالية فيحتاج أيضًا إلى وزن كل قطاع وإلى تاريخ بداية القياس ونهايته. لذلك قد يسجل قطاع صغير أكبر ارتفاع نسبي بين القطاعات، بينما يأتي الجزء الأكبر من صعود المؤشر من قطاع آخر كان وزنه أعلى منذ افتتاح الفترة.
أثر التوزيعات عند مقارنة رسمين
لنفترض أن سهمًا أغلق عند مئة دولار ثم أغلق عند تسعة وتسعين دولارًا في اليوم الذي بدأ فيه التداول دون الحق في توزيعات نقدية مقدارها دولار واحد. انخفض السعر واحدًا في المئة في هذا المثال المبسط، واحتفظ من كان يملك السهم قبل ذلك اليوم بورقة قيمتها تسعة وتسعون دولارًا وبحقه في التوزيع البالغ دولارًا قبل الضرائب. تدخل التوزيعات في حساب نسخة العائد الكلي وفق قواعد إعادة استثمارها. وقد يتسع أثر هذا الفرق عند مد فترة المقارنة إلى سنوات تتكرر فيها التوزيعات. لمعرفة ما يقيسه رسم لصندوق بجوار رسم المؤشر يمكن قراءة وصف السلسلتين لتحديد ما إذا كانت التوزيعات معاد استثمارها أو مدفوعة نقدًا أو مستبعدة من حساب الأداء.
لماذا يستمر الرسم عند استبدال شركة؟
تعالج الجهة المشرفة أثر تبدل المكونات بتعديل المقسوم عليه عند الحاجة. لنفترض أن قيمة سلة افتراضية بلغت عشرة ملايين دولار وكان مقسومها عليه عشرة آلاف، فيظهر مستواها عند ألف نقطة. إذا استبدلت شركة بأخرى فارتفعت قيمة السلة الحسابية إلى أحد عشر مليونًا، مع افتراض ثبات الأسعار، يحافظ مقسوم عليه قدره أحد عشر ألفًا على مستوى الألف نقطة. وتؤثر تحركات الأسعار التالية وفق التركيبة الجديدة للسلة. من هنا يمكن أن يبدو الرسم متصلًا تمامًا بين جلستين تغيرت بينهما عضوية المؤشر، ويستفاد من إعلان التغيير وتاريخ نفاذه لمعرفة أي تركيبة كانت مشاركة في عائد كل جلسة.
ماذا تخبرنا به عينة الشركات المحفوظة؟
يبيّن الجدول الذي يورد أمثلة من شركات المؤشر الأسماء التي تناولتها المراجعة في تاريخها. أما حساب أداء المؤشر التاريخي من مكوناته فيحتاج إلى القائمة السارية آنذاك والأسهم الداخلة في احتساب الأوزان وأسعار البداية والنهاية ومعالجة الأحداث خلال الفترة. ويمكن تسهيل قراءة مسارين زمنيين للمؤشر نفسه بتحويل نقطة البداية في كل منهما إلى مئة، ثم رسم نسب التغير اللاحقة على المقياس ذاته. بهذه الطريقة يعبّر مستوى مئة وخمسة عن ارتفاع خمسة في المئة منذ البداية المختارة، سواء بدأ الرسم الأصلي عند مستوى مرتفع أو منخفض. ولتحديد الشركات التي صنعت هذا الفرق يلزم الرجوع إلى بيانات مساهماتها في تلك الفترة.